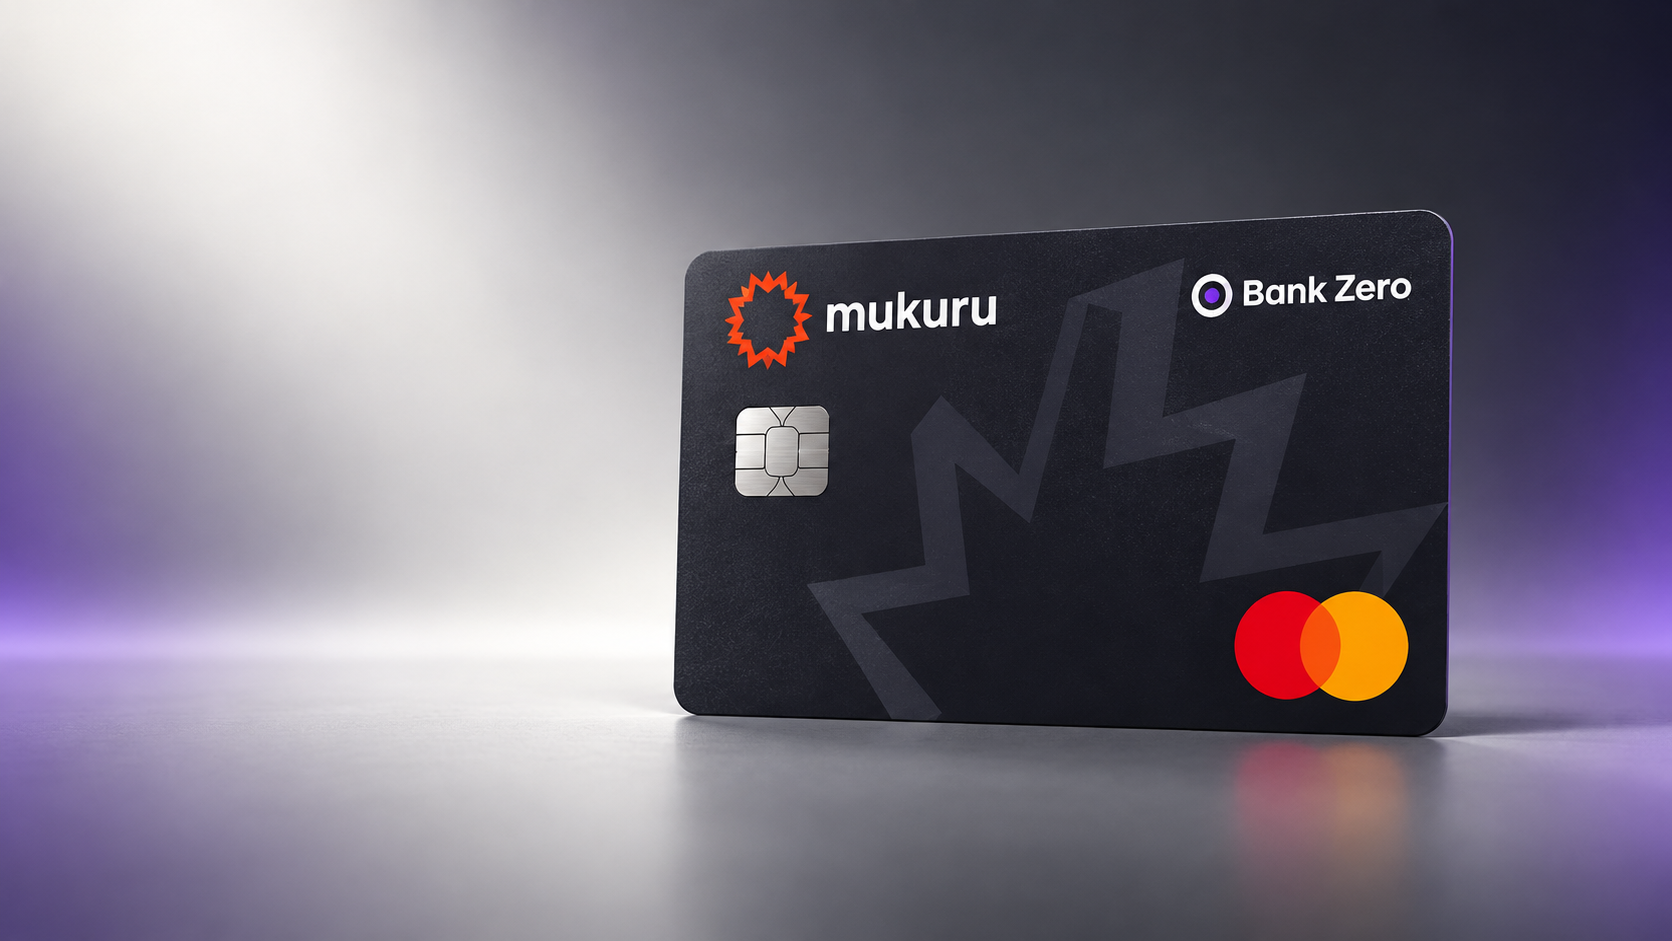
Le 26 octobre 2026, Paymentology a annoncé l’extension de son partenariat avec Mukuru autour d’un nouveau produit en Afrique du Sud : Mukuru Account & Card. Le dispositif associe un compte transactionnel, une carte Mastercard, les paiements EFT sud-africains et les services de transfert international déjà proposés par Mukuru.
L’annonce peut être lue comme le lancement d’une nouvelle carte. Les documents officiels montrent pourtant un changement plus profond. Mukuru passe d’une carte prépayée autonome à une architecture dans laquelle un compte bancaire transactionnel sert de socle au paiement quotidien, à la réception du salaire et au transfert d’argent.
Pour les fintechs africaines, l’intérêt du cas ne réside donc pas uniquement dans les fonctionnalités. Il se trouve dans la répartition des rôles entre quatre acteurs : Mukuru gère la proposition commerciale et la relation client, Bank Zero sponsorise le compte et la carte, Paymentology assure l’émission et le processing, tandis que Mastercard apporte le réseau d’acceptation.
Ce que le produit change réellement
Selon la page officielle de Mukuru, le compte permet de recevoir un salaire et d’autres virements EFT, d’envoyer des fonds vers les banques sud-africaines, d’effectuer des paiements immédiats, de payer en magasin ou en ligne, de retirer des espèces et de continuer à envoyer de l’argent vers plus de 60 pays.
Le plafond mensuel de dépenses annoncé atteint 150 000 rands. Des sous-plafonds restent cependant applicables : 25 000 rands par jour pour les EFT sortants, les paiements en magasin et les achats en ligne, et 15 000 rands de retrait quotidien aux distributeurs automatiques, avec un maximum de 5 000 rands par opération.
Paymentology indique qu’environ 500 000 clients de Mukuru possèdent déjà une carte prépayée. Ce chiffre est une déclaration de l’entreprise, pas une donnée auditée publiée par le régulateur. Il décrit néanmoins l’enjeu de la migration : le produit ne part pas de zéro et doit faire évoluer une base existante sans interrompre les paiements, les retraits ni la réception des salaires.
Une seule marque visible, plusieurs responsabilités
Les conditions contractuelles du produit définissent le compte comme un compte bancaire transactionnel, ou current account, proposé par Mukuru et sponsorisé par Bank Zero. Elles précisent également que Bank Zero est une mutual bank enregistrée en Afrique du Sud et que la carte de débit reste sa propriété.
Cette architecture distingue au moins quatre fonctions :
- la distribution et l’expérience client, portées par Mukuru à travers ses agences, son application, WhatsApp et l’USSD ;
- la responsabilité bancaire, portée par Bank Zero pour le compte et la carte selon le cadre réglementaire applicable ;
- l’émission et le processing, assurés par Paymentology ;
- l’acceptation, assurée sur le réseau Mastercard.
Cette répartition permet à une fintech de lancer un produit bancaire plus large sans construire elle-même toutes les capacités sous-jacentes. Elle crée aussi une obligation : le client doit savoir qui est responsable lorsque surviennent un blocage KYC, un paiement dupliqué, une carte contestée, un EFT retardé ou une indisponibilité technique.
Une organisation efficace ne peut pas se limiter à un centre de contact unique. Elle nécessite une matrice de responsabilité précisant qui détecte l’incident, qui décide, qui informe le client, qui passe l’écriture de correction et qui supporte la perte éventuelle.
Le passage au compte modifie la protection des fonds
L’ancien produit Mukuru Card était présenté comme une carte prépayée. Le nouveau produit repose sur un compte transactionnel. Cette distinction a une conséquence juridique et financière concrète.
Les conditions Mukuru indiquent que les fonds du compte sont couverts par la Corporation for Deposit Insurance, sous réserve des règles d’éligibilité et de la mise à jour du KYC. La Banque de réserve sud-africaine précise que CODI couvre les soldes éligibles jusqu’à 100 000 rands par déposant et par banque lorsque la banque est placée en résolution. Bank Zero figure sur la liste officielle des banques membres.
Il ne faut pas présenter cette couverture comme une garantie contre toute fraude, toute erreur de paiement ou toute perte commerciale. L’assurance-dépôts intervient dans le scénario spécifique de la défaillance d’une banque. Elle ne remplace ni le traitement des contestations ni les règles Mastercard relatives aux opérations par carte.
Le produit ne rémunère pas le solde et ne prévoit pas de découvert. Un solde négatif peut toutefois apparaître après une rétrofacturation, une correction, une fraude ou une erreur de traitement. Le client doit alors rembourser la somme concernée. Cette précision montre que l’absence de découvert commercial ne supprime pas le risque de solde débiteur opérationnel.
Le vrai coût combine abonnement et usage
Au 27 octobre 2026, le barème officiel affiche notamment :
- 30 rands de frais mensuels ;
- 85 rands pour l’activation de la carte ;
- 5 rands pour un EFT sortant ;
- 8 rands pour un paiement en temps réel ;
- 1,50 rand pour un achat en ligne ;
- 15 rands par tranche de 1 000 rands retirée au distributeur ;
- 5 rands lorsqu’une opération ATM, en ligne ou au point de vente est refusée.
Le paiement en magasin et la réception d’un EFT sont annoncés comme gratuits. L’accès au compte n’est pourtant pas gratuit dans son ensemble, puisque les frais mensuels et les frais liés à certains usages s’additionnent.
Pour comparer correctement ce produit avec un compte bancaire, un wallet ou une carte prépayée, il faut construire des profils d’utilisation. Un salarié recevant son revenu par EFT et payant principalement en magasin supportera un coût différent d’un utilisateur effectuant plusieurs retraits, paiements immédiats et achats en ligne. Le coût mensuel moyen par utilisateur actif est donc plus utile que l’énumération isolée des tarifs.
La migration est un projet de paiement à part entière
La page produit indique que le solde de l’ancienne carte est transféré automatiquement lorsqu’un client passe au nouveau compte et que l’ancienne carte cesse alors de fonctionner. Parallèlement, Mukuru demande aux utilisateurs concernés de communiquer leurs nouvelles coordonnées Bank Zero-Mukuru aux employeurs et autres payeurs avant le 30 novembre 2026. Les anciennes coordonnées EFT doivent cesser de fonctionner après cette date.
Ces deux parcours ne concernent pas nécessairement les mêmes clients ni la même étape de migration. Ils illustrent toutefois les contrôles indispensables :
- associer sans erreur l’ancien portefeuille, le nouveau compte et la nouvelle carte ;
- transférer le solde une seule fois ;
- éviter qu’un salaire soit envoyé vers des coordonnées devenues inactives ;
- surveiller les paiements reçus sur l’ancien dispositif pendant la période de transition ;
- empêcher les attaques de phishing fondées sur le changement de coordonnées bancaires ;
- donner au client une preuve claire de la réussite de la migration.
Le risque le plus important n’est pas seulement une panne générale. Il s’agit aussi des erreurs silencieuses : un solde non transféré, une nouvelle référence mal communiquée ou un virement envoyé après la fermeture de l’ancien identifiant.
Les incidents révèlent la qualité du modèle
Les conditions du compte indiquent qu’une transaction autorisée ne peut généralement plus être arrêtée, sauf lorsque la loi ou les règles Mastercard le permettent. Elles recommandent aussi de consulter le relevé et de contacter Mukuru avant de renvoyer une instruction dont le statut paraît incertain. Une seconde tentative peut en effet produire un double paiement.
Cette règle est importante pour l’ensemble des modèles Banking-as-a-Service. Quand plusieurs systèmes interviennent, un délai d’affichage ne prouve pas que la première instruction a échoué. Les plateformes doivent disposer d’identifiants uniques, d’un mécanisme d’idempotence, de requêtes de statut et de règles communes pour les retours, les reversals et les écritures de correction.
Les indicateurs à suivre
Le succès du produit ne devrait pas être mesuré uniquement par le nombre de cartes distribuées. Les indicateurs les plus utiles seraient :
- le taux de migration réussie des anciens clients ;
- la part des comptes réellement actifs après 30 et 90 jours ;
- le taux de salaires et d’EFT reçus sans intervention manuelle ;
- le taux d’autorisation des paiements par carte ;
- le taux d’échec des EFT normaux et immédiats ;
- le nombre de paiements dupliqués ou au statut incertain ;
- le délai de résolution des contestations et des rétrofacturations ;
- le coût mensuel moyen par profil d’utilisateur ;
- la part des clients utilisant à la fois les paiements domestiques et les transferts internationaux ;
- le taux de fraude par canal et par millier de comptes actifs.
Un modèle reproductible, mais pas automatiquement transférable
Le nouveau compte Mukuru montre comment une fintech spécialisée dans les transferts peut élargir sa relation avec le client sans devenir seule responsable de toute la chaîne bancaire. La banque sponsor, le processeur et le réseau apportent des capacités distinctes. La fintech conserve la distribution, la connaissance du client et l’intégration des usages.
Ce modèle intéresse de nombreux marchés africains, mais il ne peut pas être copié sans adaptation. Les règles relatives aux dépôts, au sponsoring, à l’émission, au cantonnement, à l’assurance-dépôts et à l’accès aux systèmes de paiement diffèrent selon les pays.
La leçon la plus utile est opérationnelle : assembler plusieurs partenaires peut accélérer le lancement, mais la qualité du produit dépend de la clarté des responsabilités, de la migration des clients, du traitement des incidents et du coût réellement supporté. C’est à ce niveau que le passage d’une carte prépayée à un compte bancaire devient une transformation, et pas seulement un changement de nom.
Sources
- Paymentology : annonce du partenariat autour de Mukuru Account & Card
- Mukuru : présentation officielle du produit
- Mukuru : conditions contractuelles du compte et de la carte
- Mukuru : mise à jour des coordonnées EFT
- South African Reserve Bank : fonctionnement de l’assurance-dépôts
- South African Reserve Bank : liste des banques membres de CODI