Le 13 octobre 2026, le gouverneur de la Banque du Ghana, Dr Johnson Pandit Asiama, a annoncé que son institution testait l’interopérabilité transfrontalière avec le Rwanda et le Nigeria entre plusieurs formes de monnaie : monnaies numériques de banque centrale, stablecoins, comptes bancaires et wallets. Il a également déclaré que le Pan-African Payment and Settlement System, PAPSS, avait été étendu aux wallets sur le corridor Ghana-Nigeria.
Les deux informations sont liées, mais elles ne décrivent pas exactement la même chose. La première concerne des tests entre différentes formes de monnaie et plusieurs juridictions. La seconde indique une extension du réseau PAPSS vers les wallets sur un corridor précis. À ce stade, les sources consultées ne publient ni liste exhaustive des fournisseurs accessibles au public, ni tarification détaillée, ni volumes, ni taux de réussite, ni procédure complète de traitement des incidents.
Cette distinction est essentielle. Une infrastructure peut être connectée avant qu’un service soit largement disponible, mesurable et compréhensible pour le client final.
Pourquoi le wallet change la portée de PAPSS
PAPSS est conçu pour transmettre des paiements transfrontaliers entre un donneur d’ordre et un bénéficiaire dans leurs monnaies locales. Selon la présentation officielle du système, l’instruction part de la banque ou du prestataire de paiement de l’émetteur, passe par PAPSS pour les contrôles, puis est transmise au prestataire du bénéficiaire, qui crédite ce dernier dans sa monnaie locale.
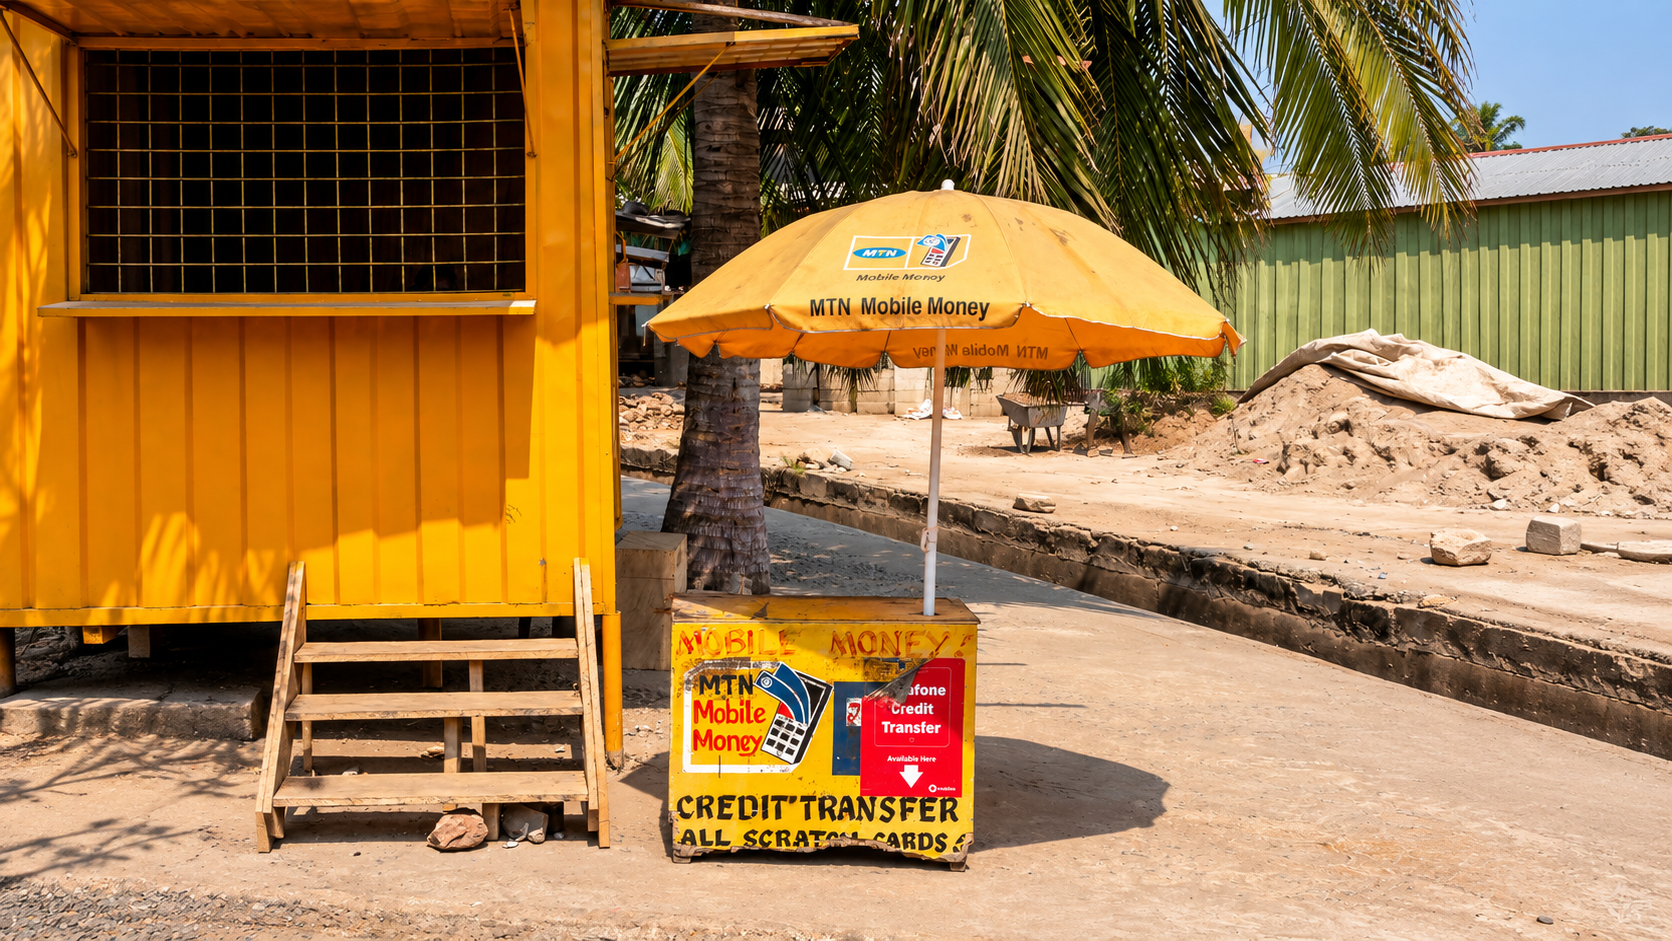
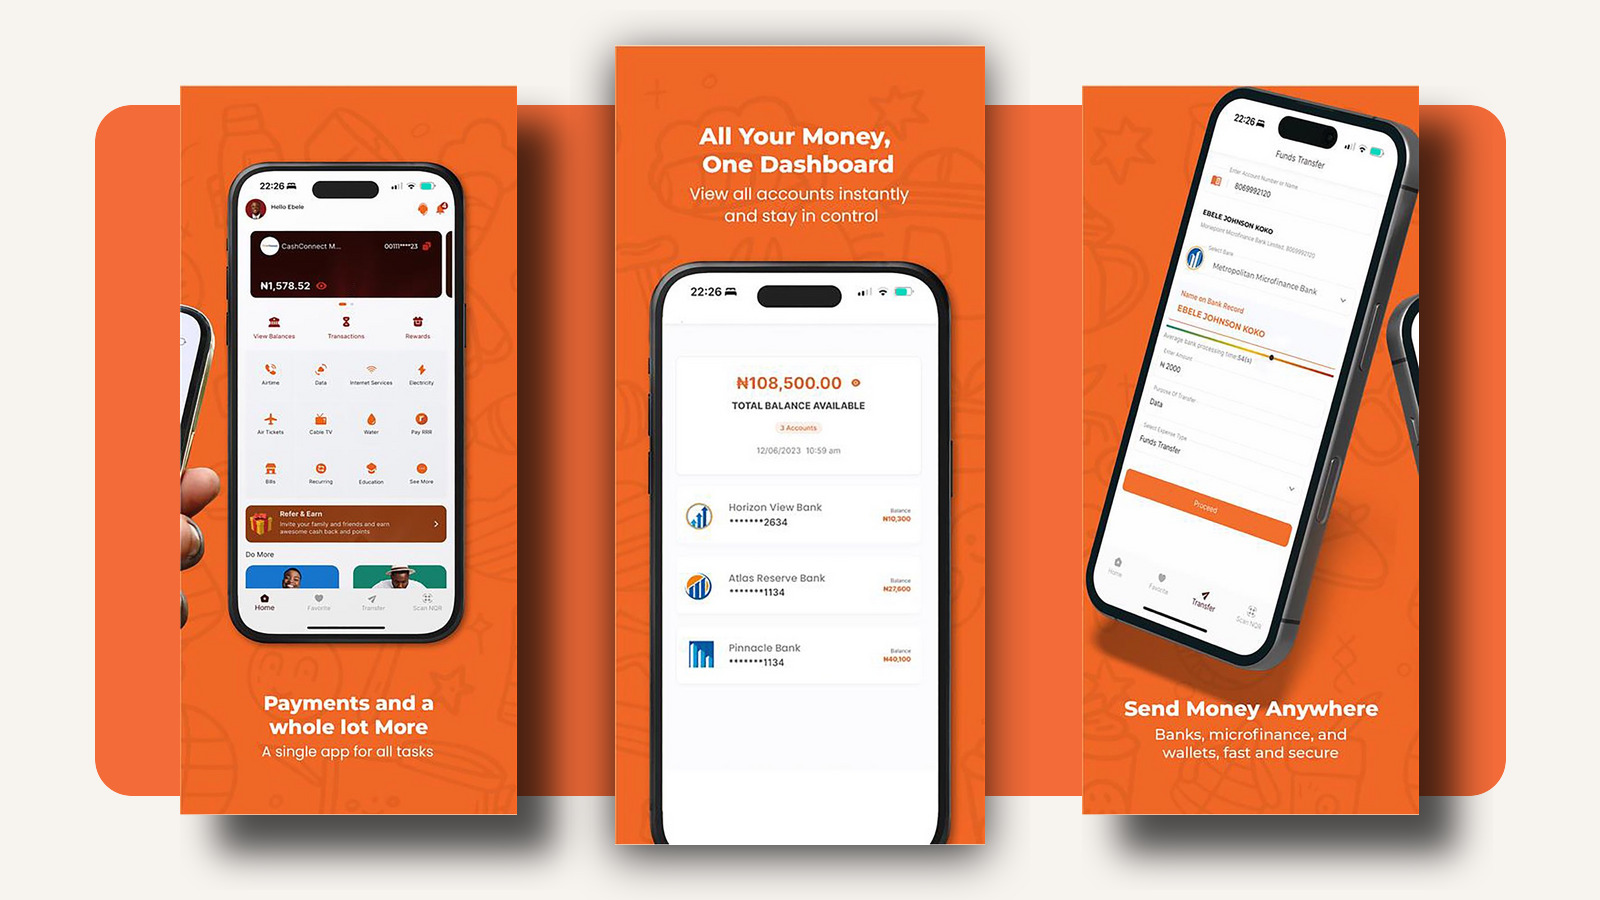
L’ajout du wallet comme point d’entrée ou de sortie élargit potentiellement ce modèle au-delà de la clientèle bancaire. Il rapproche l’infrastructure des usages quotidiens de marchés dans lesquels le mobile money constitue déjà un compte transactionnel de fait pour une partie importante de la population et des petits commerçants.
Le rapport 2025 de supervision des systèmes de paiement de la Banque du Ghana, publié en 2026, mentionnait déjà une collaboration entre PAPSS et Onafriq permettant à des clients de banques, de fintechs et de fournisseurs de mobile money participants d’envoyer et de recevoir des fonds vers des wallets ou des comptes bancaires. Une liste PAPSS publiée en avril 2026 présentait également Onafriq comme canal de paiement entrant et sortant via ses partenaires mobile wallet au Ghana.
L’annonce d’octobre ne part donc pas de zéro. Elle semble prolonger une capacité déjà en construction. Ce qu’elle ne permet pas encore d’établir, c’est l’étendue commerciale exacte du service entre le Ghana et le Nigeria.
Une connexion technique n’est pas encore une expérience client
Pour un utilisateur, la valeur du corridor ne se mesure pas au nombre d’infrastructures reliées. Elle se mesure à une séquence simple : identifier le bénéficiaire, connaître le montant total débité, voir le montant net reçu, obtenir une confirmation fiable et pouvoir résoudre rapidement une anomalie.
Quatre couches doivent donc être observées.
1. L’accès réel
Il faut savoir quels wallets, banques et prestataires donnent effectivement accès au corridor, sur quels canaux et pour quels types de clients. Une connexion disponible pour un participant ne signifie pas automatiquement que tous ses clients peuvent l’utiliser dans leur application habituelle.
2. Le change et la liquidité
Le paiement peut être initié en cedis et reçu en nairas, mais l’expérience dépend du taux appliqué, des éventuelles marges de change, des frais fixes et variables, ainsi que de la liquidité disponible. Une transaction annoncée en monnaies locales peut rester difficile à comparer si le client ne voit pas clairement le coût total avant validation.
3. Les rejets, retours et réclamations
Les paiements transfrontaliers font intervenir plusieurs acteurs. Lorsqu’un wallet est débité sans crédit du bénéficiaire, la question n’est pas seulement technique. Il faut déterminer qui ouvre le dossier, qui localise la transaction, qui décide du retour des fonds et dans quel délai. PAPSS documente des fonctions de reporting, d’exceptions, de réconciliation et de retour de paiement, mais les responsabilités visibles par le client dépendent aussi des prestataires situés aux deux extrémités.
4. La fraude et la vérification du bénéficiaire
Le gouverneur ghanéen a également plaidé pour des normes communes de messagerie, de vérification du bénéficiaire et de partage des données de fraude. Ce point est central. L’instantanéité réduit le temps disponible pour intercepter une erreur ou une fraude. La confirmation du nom du bénéficiaire, les contrôles de limites, les alertes et le traitement coordonné des contestations deviennent donc des fonctions de base, et non des compléments.
CBDC, stablecoin, compte et wallet : ne pas confondre test et service unifié
L’annonce associe quatre formes de monnaie ou de compte. Cela ne signifie pas qu’un produit unique permet déjà à n’importe quel utilisateur de convertir librement l’une vers l’autre.
Un wallet mobile money représente une créance sur un émetteur de monnaie électronique. Un compte bancaire est une dette d’une banque envers son client. Une monnaie numérique de banque centrale serait une créance directe sur la banque centrale selon le modèle retenu. Un stablecoin dépend encore d’un émetteur, d’un actif de référence, de mécanismes de réserve et d’un cadre réglementaire spécifique.
Les rendre interopérables suppose des règles de conversion, de conformité, de règlement, de liquidité et de responsabilité. Le test annoncé par la Banque du Ghana est donc intéressant précisément parce qu’il met plusieurs modèles en présence. Il serait prématuré d’en déduire qu’ils sont déjà équivalents ou interchangeables à grande échelle.
Ce que les marchés francophones peuvent en retenir
Pour l’UEMOA et la CEMAC, l’enseignement n’est pas de reproduire mécaniquement le corridor Ghana-Nigeria. Il est de traiter l’interopérabilité comme une chaîne complète.
La connexion des banques, établissements de monnaie électronique et prestataires de paiement est une première étape. La seconde consiste à publier des preuves d’usage : nombre de services réellement ouverts, disponibilité, taux de succès, délais, coût total, incidents, retours de fonds et qualité de la réconciliation.
Les infrastructures régionales comme PI-SPI dans l’UEMOA ou les dispositifs en cours de modernisation dans la CEMAC peuvent également bénéficier de règles cohérentes de vérification du bénéficiaire, de partage des signaux de fraude et de traitement des réclamations entre juridictions. La réussite ne dépendra pas uniquement de la vitesse du rail central, mais de la qualité opérationnelle de chaque extrémité.
Les indicateurs qui permettront de juger le corridor
Le passage d’une annonce d’interopérabilité à un service crédible pourra être évalué avec des indicateurs concrets :
- la liste publique des wallets, banques et prestataires effectivement accessibles ;
- le nombre de transactions et leur valeur, sans confondre tests et usage commercial ;
- le taux de réussite de bout en bout ;
- le délai médian de crédit et le délai de résolution des exceptions ;
- le coût total présenté au client, change inclus ;
- le taux de retours, de réclamations et de fraude ;
- la disponibilité du service et la qualité de la réconciliation entre participants.
Le corridor Ghana-Nigeria est stratégique parce qu’il relie deux marchés majeurs et rapproche une infrastructure continentale des wallets. Sa prochaine étape n’est plus de démontrer que des systèmes peuvent être connectés. Elle est de montrer que le service est réellement accessible, transparent, fiable et correctement protégé pour ceux qui l’utilisent.
Sources
- Ghana News Agency : annonce du gouverneur de la Banque du Ghana, 13 octobre 2026
- Ghana Netherlands Business & Culture Council : présentation des tests transfrontaliers, 15 octobre 2026
- Banque du Ghana : Payment Systems Oversight Annual Report 2025
- Banque du Ghana : protocole d’accord avec le Rwanda
- PAPSS : présentation officielle
- PAPSS : fonctionnement de l’infrastructure
- PAPSS : liste des banques et canaux actifs publiée en avril 2026