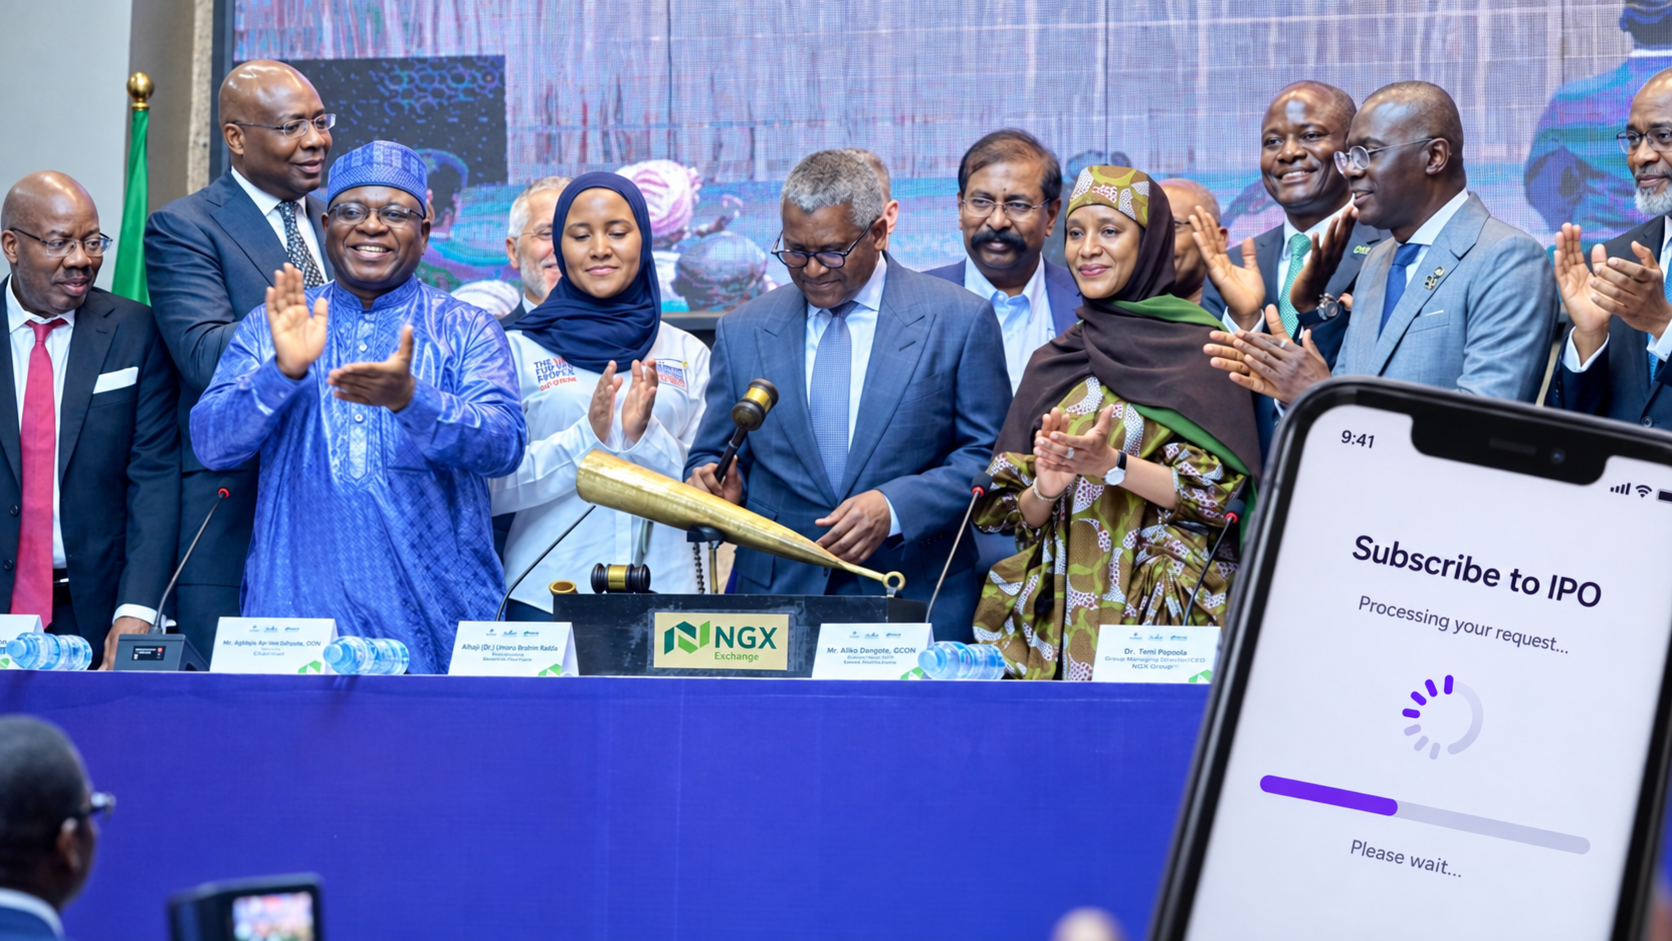
L’introduction en bourse de Dangote Petroleum Refinery & Petrochemicals transforme une opération de marché en événement numérique de masse au Nigeria. L’offre porte sur 4,1 milliards d’actions nouvelles à 525 nairas l’unité, soit environ 2 150 milliards de nairas recherchés. La souscription minimale est fixée à dix actions, donc 5 250 nairas.
L’offre a ouvert le 14 septembre 2026 et doit se clôturer le 13 octobre. Les particuliers peuvent souscrire par plusieurs canaux numériques, notamment des plateformes d’investissement, NGX Invest, des opérateurs de mobile money et des banques participantes. Reuters indique que cette distribution vise à rendre l’offre accessible à la population locale et aux Nigérians vivant à l’étranger.
La baisse du ticket d’entrée et la multiplication des canaux ont produit un afflux inhabituel. BusinessDay rapporte que Bamboo et Cowrywise ont connu des difficultés d’accès ou des ralentissements pendant la première journée. L’épisode pose une question plus large que la performance de deux applications : lorsqu’un produit financier attire soudainement des centaines de milliers d’utilisateurs, les plateformes qui le distribuent deviennent-elles temporairement des infrastructures d’importance nationale ?
Ce qui est établi et ce qui reste déclaratif
Les caractéristiques principales de l’offre sont documentées par la Nigerian Exchange, la Securities and Exchange Commission du Nigeria et Reuters. Le volume proposé, le prix unitaire, le minimum de dix actions, le calendrier et l’usage de canaux numériques disposent donc d’un niveau de preuve élevé.
Les statistiques détaillées sur la fréquentation des plateformes proviennent essentiellement de déclarations rapportées par BusinessDay :
- Bamboo dit avoir ouvert plus de 236 000 comptes durant la semaine précédant l’IPO ;
- 152 000 de ces comptes, soit environ 64 %, auraient été financés et actifs pendant la même période ;
- l’entreprise indique avoir préparé l’événement pendant deux à trois mois, sans avoir anticipé le volume finalement observé ;
- Cowrywise rapporte des temps de réponse dégradés pendant environ une heure avant le rétablissement du service.
Ces chiffres décrivent un signal important, mais ils ne constituent pas un audit indépendant. Ils ne précisent ni le nombre maximal de connexions simultanées, ni le taux d’échec, ni la durée médiane d’indisponibilité, ni le nombre de souscriptions interrompues.
BusinessDay cite également l’observation d’un spécialiste selon laquelle les banques auraient mieux absorbé la pointe. Cette affirmation ne repose pas, dans les sources disponibles, sur une comparaison publiée des taux de réussite ou des temps de réponse par canal. Elle doit donc rester une observation rapportée, pas une conclusion technique.
Une souscription numérique est une chaîne, pas un seul écran
L’expérience visible semble simple : ouvrir une application, créer ou utiliser un compte, choisir l’offre, verser les fonds et confirmer l’ordre. Sur le plan opérationnel, plusieurs systèmes doivent pourtant fonctionner dans le bon ordre :
- création du compte et vérification de l’identité ;
- contrôle de l’éligibilité de l’investisseur ;
- financement du compte ou initiation du paiement ;
- confirmation du débit ou de la disponibilité des fonds ;
- enregistrement de la demande de souscription ;
- transmission vers le courtier, le teneur de registre ou l’infrastructure de marché concernée ;
- attribution des titres ;
- remboursement ou libération du reliquat éventuel ;
- rapprochement entre l’argent reçu, l’ordre enregistré et les titres attribués ;
- conservation de la preuve et information de l’investisseur.
La capacité globale du parcours est limitée par son composant le plus contraint. Une application peut rester accessible alors que le service KYC, la banque partenaire, le moteur de paiement ou l’interface de transmission des ordres ralentit. À l’inverse, un paiement peut être débité alors que l’application n’a pas encore confirmé l’enregistrement de l’ordre.
Cette distinction est essentielle. Une panne visible dans une application ne permet pas d’identifier seule le composant en cause. Elle peut résulter de l’interface, d’un service interne ou d’une dépendance externe.
Le mécanisme qui transforme un pic en incident
La capacité peut être décrite simplement par deux variables : le rythme d’arrivée des demandes et le rythme auquel le système peut les traiter. Lorsque les demandes arrivent plus vite que la capacité de traitement, même pendant une courte période, une file d’attente se forme.
Le comportement des utilisateurs amplifie alors le phénomène. Une page lente provoque des actualisations, de nouvelles tentatives de connexion ou la répétition d’un paiement. Ces reprises augmentent encore la charge. Sans contrôle, une pointe initiale peut donc devenir une boucle de congestion.
Dans un parcours financier, cette congestion produit trois risques distincts :
- risque d’accès : l’investisseur ne peut pas se connecter ou terminer son identification ;
- risque transactionnel : le paiement, l’ordre et la confirmation n’évoluent pas au même rythme ;
- risque de preuve : l’utilisateur et la plateforme ne disposent pas immédiatement du même état sur l’opération.
Le troisième risque est souvent le plus difficile. Un écran bloqué ne signifie pas nécessairement que l’ordre a échoué. Il peut avoir été reçu, mis en file ou transmis sans que la réponse finale soit revenue à l’application.
Le danger des doubles souscriptions
Lorsqu’un utilisateur ne reçoit pas de confirmation, il peut recommencer. Si chaque tentative est interprétée comme une nouvelle demande, la plateforme risque d’enregistrer plusieurs ordres ou plusieurs mouvements de fonds.
La protection repose notamment sur l’idempotence. Chaque intention de souscription doit recevoir un identifiant unique. Une répétition utilisant le même identifiant doit retourner l’état de l’opération initiale au lieu de créer une seconde opération.
Le parcours doit également distinguer clairement des états comme :
- demande créée ;
- identité en cours de vérification ;
- paiement initié ;
- fonds reçus ;
- ordre enregistré ;
- ordre transmis ;
- attribution en attente ;
- titres attribués ;
- remboursement en cours ;
- échec définitif.
Afficher seulement « réussi » ou « échoué » est insuffisant pour une opération pouvant traverser plusieurs systèmes et plusieurs jours avant l’attribution finale.
Pourquoi les banques ont pu sembler plus stables
Une banque traite quotidiennement des volumes élevés de connexions, de virements et de paiements. Elle peut disposer d’une capacité plus importante, de plusieurs centres de données, de mécanismes de bascule et d’équipes opérationnelles permanentes. Ces facteurs peuvent améliorer sa résistance à une pointe.
Ils ne suffisent toutefois pas à conclure que les banques ont effectivement mieux performé pendant l’IPO. Une comparaison sérieuse exigerait, pour chaque canal, le nombre de demandes reçues, la part aboutie, les temps de réponse aux 95e et 99e centiles, la durée des incidents et le nombre de dossiers nécessitant une correction manuelle.
La stabilité apparente peut aussi refléter une répartition différente des utilisateurs. Une banque comptant davantage de clients existants évite une partie de la création de compte et du KYC de masse auxquels une plateforme d’investissement nouvellement sollicitée peut être confrontée.
Les indicateurs qu’il faudrait publier
Pour évaluer scientifiquement la résilience du dispositif, les impressions et les captures d’écran ne suffisent pas. Un bilan post-opération devrait au minimum documenter :
| Dimension | Indicateurs utiles |
|---|---|
| Demande | utilisateurs simultanés, requêtes par seconde, nouveaux comptes par heure |
| Accès | taux de connexion réussie, durée du KYC, taux d’abandon |
| Performance | temps de réponse médian, 95e et 99e centiles, taux d’erreur |
| Paiement | débits initiés, confirmations reçues, opérations en attente |
| Ordres | demandes enregistrées, doublons bloqués, ordres transmis |
| Réconciliation | écarts entre fonds, ordres et attributions, délai de résolution |
| Continuité | disponibilité, durée d’incident, délai de reprise, capacité de bascule |
| Protection | plaintes, remboursements, faux liens détectés, comptes compromis |
Sans ces données, il est impossible de déterminer précisément si la contrainte principale provenait du calcul, de la base de données, du KYC, du paiement, d’une interface externe ou d’un mécanisme de sécurité.
Dimensionner pour une pointe rare
Acheter en permanence une capacité équivalente au pic maximal serait coûteux. La solution repose plutôt sur une architecture capable d’absorber une demande exceptionnelle de façon contrôlée :
- montée en charge automatique des composants réellement extensibles ;
- files de messages pour découpler l’interface du traitement des ordres ;
- limitation des reprises et contrôle du trafic ;
- salle d’attente virtuelle lorsque la capacité est atteinte ;
- mécanismes de coupure pour isoler une dépendance en panne ;
- accusé de réception immédiat avec traitement asynchrone lorsque cela est compatible avec les règles de l’offre ;
- tableau de statut et communication d’incident ;
- rapprochement continu entre paiements, ordres et positions ;
- procédure de reprise testée avant l’ouverture.
La technologie ne remplace pas l’organisation. Un événement de cette taille nécessite aussi une cellule de pilotage commune entre fintechs, banques, courtiers, opérateurs de paiement, infrastructures de marché et équipes de support.
La protection de l’investisseur fait partie de la résilience
Le 14 septembre, la SEC nigériane a demandé au public d’utiliser uniquement les agents et canaux officiellement approuvés, de vérifier les liens, d’éviter les sollicitations garantissant une attribution préférentielle et de lire le prospectus.
Cette alerte montre que l’inclusion numérique crée aussi une surface de fraude. Plus l’offre devient visible, plus les faux sites, liens de paiement et comptes sociaux peuvent exploiter l’urgence ressentie par les particuliers.
La résilience doit donc couvrir la disponibilité, l’intégrité des ordres, la sécurité des fonds et la qualité de l’information. Une application très disponible peut rester dangereuse si elle ne protège pas suffisamment l’utilisateur contre l’usurpation ou une mauvaise compréhension de l’état de sa souscription.
Ce que l’IPO Dangote change pour les fintechs africaines
L’événement démontre qu’une plateforme d’investissement peut passer, en quelques heures, d’un service financier spécialisé à un point d’accès utilisé à l’échelle nationale. Ce changement de rôle exige des pratiques proches de celles des infrastructures critiques : tests de charge réalistes, objectifs de disponibilité, gestion des dépendances, scénarios de reprise et transparence après incident.
Il révèle aussi une convergence croissante entre identité numérique, paiement, mobile money, courtage, tenue de registre, conservation de titres et service client. L’expérience de l’utilisateur dépend de toute cette chaîne, même lorsqu’elle est présentée dans une seule application.
Le succès commercial de l’offre ne peut donc pas être séparé de la qualité opérationnelle de sa distribution. Une faible souscription minimale élargit l’accès. La capacité à traiter le pic, empêcher les doublons, rapprocher les fonds et informer les utilisateurs détermine si cette ouverture devient une inclusion durable.
L’IPO Dangote n’apporte pas encore toutes les données nécessaires pour comparer les plateformes. Elle fournit déjà un cas d’école : lorsqu’une opération financière devient virale, la performance des canaux numériques devient une composante de la confiance dans le marché lui-même.
Cet article est fourni à titre informatif. Il ne constitue ni une recommandation d’investissement ni une appréciation de la valeur financière de l’offre.
Sources
- BusinessDay : difficultés de capacité rapportées par Bamboo et Cowrywise, 15 septembre 2026
- Nigerian Exchange Group : ouverture officielle de l’IPO, 15 septembre 2026
- SEC Nigeria : précautions destinées aux investisseurs, 14 septembre 2026
- Reuters : caractéristiques et calendrier de l’offre, 14 septembre 2026