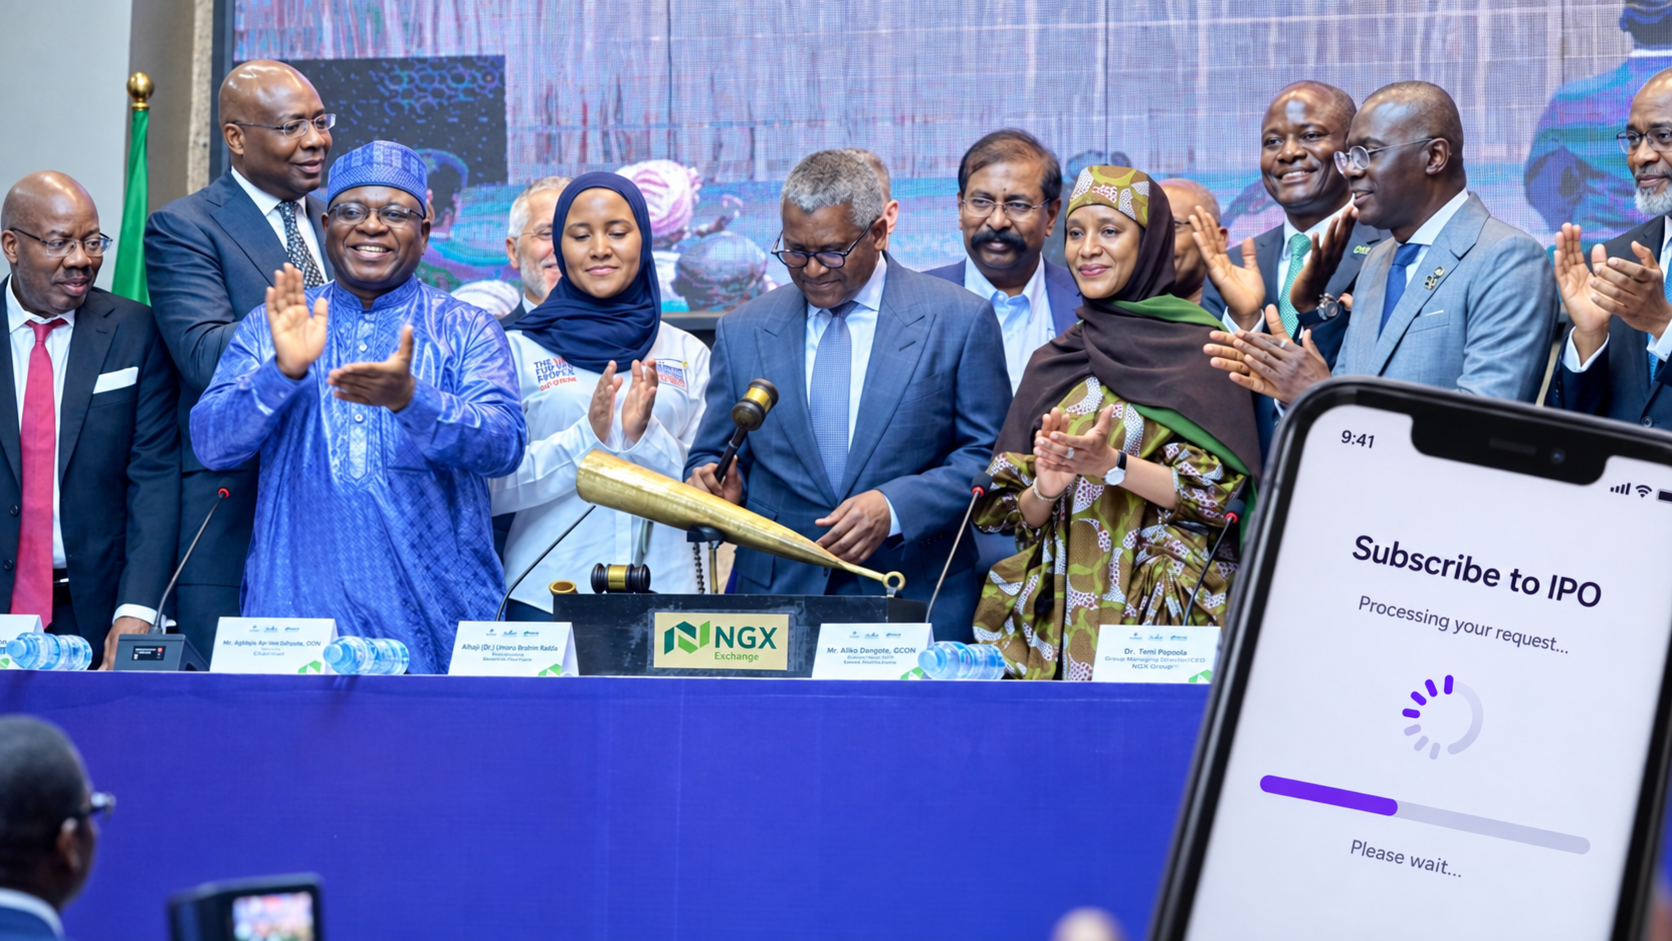
Le 11 septembre 2026, l’Export-Import Bank des États-Unis a annoncé un prêt direct de 99,6 millions de dollars à Africell. Selon l’opérateur, les fonds doivent financer des technologies mobiles américaines et européennes destinées à ses activités en Angola.
L’annonce est importante, mais elle ne prouve pas encore une amélioration des paiements numériques. Le financement vise d’abord l’infrastructure télécom. Pour produire un effet sur Afrimoney, il devra ensuite améliorer plusieurs maillons d’une chaîne opérationnelle plus large.
Ce qui est établi
Africell opère en Angola depuis 2022. Le groupe indique avoir dépassé huit millions de clients dans le pays en août 2026. Ce chiffre est une donnée déclarée par l’entreprise et ne constitue pas, à lui seul, une mesure de l’usage actif de ses services financiers.
Le 16 septembre, Africell a également annoncé le lancement de ses services à Soyo, dans la province du Zaïre. Les habitants et les entreprises de cette ville portuaire peuvent désormais accéder aux services voix, données et à la plateforme Afrimoney. La ville compte plus de 200 000 habitants selon la communication de l’opérateur.
À l’échelle du groupe, Africell présente Afrimoney comme une plateforme utilisée par plus de 1,5 million de clients dans quatre pays. Là encore, il faut distinguer les utilisateurs enregistrés des utilisateurs actifs, la fréquence des transactions et la valeur réellement échangée. Ces données détaillées ne sont pas publiques dans les sources consultées.
Un investissement télécom n’est pas encore un investissement dans le paiement
Un paiement mobile dépend de plusieurs couches.
La première est l’accès au réseau. Elle comprend la couverture radio, la capacité, la disponibilité du signal, la qualité des sessions USSD ou de données et la latence. Le prêt annoncé peut agir directement sur cette couche si les équipements sont effectivement déployés et maintenus.
La deuxième est la plateforme transactionnelle. Elle comprend l’identification du client, l’authentification, le grand livre électronique, les contrôles antifraude, la gestion des limites, les notifications, les annulations et les remboursements. Une meilleure couverture ne corrige pas automatiquement un défaut de cette plateforme.
La troisième est le réseau d’agents. Un utilisateur peut disposer d’un bon signal et rester incapable de déposer ou retirer de l’argent si l’agent le plus proche manque de liquidité ou de monnaie électronique.
La quatrième regroupe le règlement, la conformité et l’interopérabilité. Elle détermine comment les fonds circulent entre Afrimoney, les banques, les commerçants et les autres réseaux. Le financement annoncé ne documente pas encore d’évolution sur ces fonctions.
Cette distinction est essentielle. Elle empêche de confondre extension du réseau, inscription à un wallet et usage effectif des paiements.
Comment mesurer l’effet réel du prêt
Une évaluation rigoureuse devrait comparer les performances avant et après les nouveaux investissements, tout en distinguant les zones déjà couvertes des zones nouvellement ouvertes. Soyo pourrait devenir un cas d’observation utile si Africell, le régulateur ou des chercheurs publient des données suffisamment détaillées.
Les indicateurs prioritaires seraient les suivants :
- disponibilité du réseau et durée des interruptions ;
- taux de réussite des sessions USSD et des connexions à l’application ;
- taux de réussite des transactions Afrimoney ;
- temps moyen de réponse et part des transactions expirées ;
- fréquence des doublons, annulations et régularisations ;
- nombre d’utilisateurs actifs à 30 et 90 jours ;
- densité d’agents actifs et disponibilité de leur liquidité ;
- coût total d’une opération pour le client et le commerçant ;
- volume de réclamations et délai de résolution ;
- incidents de fraude rapportés par rapport au volume traité.
Ces mesures permettraient de tester une hypothèse claire : l’investissement réseau améliore les paiements uniquement si le gain de couverture et de disponibilité se transmet jusqu’à l’exécution complète des transactions.
Une méthode simple consisterait à comparer l’évolution de Soyo à celle d’une ville comparable où le service n’a pas été lancé au même moment. Cette comparaison limiterait le risque d’attribuer à Africell des changements provenant plutôt de la croissance économique, de nouvelles règles ou de l’évolution générale des usages numériques.
La question de la dépendance technologique
Le prêt a aussi une dimension géopolitique. Reuters et Associated Press le replacent dans la stratégie américaine visant à promouvoir des équipements non chinois en Afrique. Africell affirme que le recours à des technologies américaines et européennes renforcera la sécurité, la résilience et la maîtrise nationale des infrastructures.
Cette affirmation doit également être évaluée. Diversifier les fournisseurs peut réduire une concentration excessive, mais remplacer un fournisseur dominant par un autre ne garantit pas l’autonomie. La résilience dépend aussi de l’accès aux pièces de rechange, des compétences locales, des conditions de maintenance, du coût total sur la durée de vie, de la portabilité des données et de la capacité à changer de fournisseur.
Pour les paiements, cette question est sensible. Une indisponibilité du réseau peut empêcher l’authentification, interrompre une transaction ou retarder la réception d’une confirmation. Une architecture réellement résiliente doit donc prévoir la redondance, la reprise après incident, la supervision en temps réel et des procédures claires de régularisation.
Ce que Soyo permettra d’observer
Soyo est une ville industrielle et portuaire liée aux activités pétrolières. L’arrivée simultanée des services télécoms et d’Afrimoney permettra d’observer plusieurs usages possibles : transferts entre particuliers, paiements de factures, encaissement des commerçants, paiement de services et circulation des fonds entre travailleurs et familles.
Cependant, une couverture commerciale ne suffit pas. L’adoption dépendra aussi de la densité des agents, de la confiance, de la tarification, de l’acceptation marchande et de la possibilité de transférer les fonds vers d’autres institutions.
À ce stade, les sources publiques ne permettent pas de mesurer ces résultats. Le prêt finance une capacité potentielle. Son impact financier et social devra être démontré par des données d’usage, de qualité et de coût.
Un test pour la convergence entre télécoms et paiements
L’investissement d’Africell rappelle que le mobile money ne repose pas uniquement sur une application ou un compte électronique. Il dépend d’infrastructures physiques, de systèmes transactionnels, d’agents, de mécanismes de règlement et de contrôles opérationnels.
Le montant de 99,6 millions de dollars est significatif, mais la bonne question n’est pas seulement de savoir combien de sites ou d’équipements seront installés. Il faudra déterminer si davantage d’utilisateurs peuvent effectuer une opération complète, au bon coût, sans interruption et avec une régularisation fiable en cas d’échec.
C’est à cette condition que l’investissement télécom pourra devenir un véritable investissement dans l’inclusion financière.